Belum genap sehari setelah dilantik, Menteri Keuangan Suahasil Nazara sudah mendapat satu usulan yang menyentuh langsung isi dompet umat yaitu zakat dijadikan tax credit. Gagasan tersebut disampaikan Ketua Badan Pengurus Dewan Syariah Nasional (DSN) MUI, KH M. Cholil Nafis, pada Selasa, 15 September 2026, sehari setelah Suahasil dilantik menggantikan Purbaya Yudhi Sadewa pada 14 September 2026. MUI berharap pembayaran zakat dapat diperhitungkan sebagai pengurang pajak secara langsung. Bagi MUI, langkah tersebut diharapkan dapat memberi ruang lebih besar bagi instrumen ekonomi umat dalam kebijakan fiskal negara. (ANTARA, 15 September 2026).
Untuk memahami persoalannya, perlu melihat mekanisme yang berlaku saat ini. Pemerintah memang telah memberikan perlakuan perpajakan tertentu terhadap zakat. PMK Nomor 114 Tahun 2025 mengatur bahwa zakat atas penghasilan dan sumbangan keagamaan yang sifatnya wajib dapat dikurangkan dari penghasilan bruto dengan sejumlah persyaratan. Ketentuan mengenai lembaga penerima juga diperbarui melalui PER-4/PJ/2026. Dengan mekanisme tersebut, zakat tidak langsung mengurangi pajak yang terutang, tetapi diperhitungkan dalam penghasilan bruto ketika menentukan penghasilan kena pajak. (Direktorat Jenderal Pajak, 30 Maret 2026).
Sementara itu, tax credit yang diusulkan MUI bekerja pada tahap yang berbeda. Zakat diharapkan menjadi pengurang langsung terhadap pajak yang harus dibayar. KH Cholil Nafis menyampaikan harapan agar pembayaran zakat sekaligus menghadirkan motivasi keagamaan dan motivasi kenegaraan. Dengan demikian, usulan MUI jelas, zakat tidak lagi sekadar diperhitungkan dalam penghasilan bruto, tetapi didorong menjadi kredit yang langsung mengurangi pajak terutang. Namun, hingga saat ini, skema tersebut belum menjadi ketentuan perpajakan yang berlaku dan hal tersebut masih berupa usulan kepada Menteri Keuangan. (MUI, 15 September 2026).
Kalau begitu, persoalannya bukan lagi sekadar bagaimana cara menghitungnya, tetapi apa yang sebenarnya sedang ditempatkan dalam hitungan tersebut. Zakat bukan sekadar angka dalam laporan keuangan. Ia merupakan kewajiban yang memiliki aturan tersendiri dalam Islam. Karena itu, sebelum memperdebatkan seberapa besar manfaat tax credit, pertanyaan yang lebih mendasar adalah apakah zakat dan pajak memang dapat ditempatkan dalam kerangka yang sama hanya karena keduanya sama-sama berkaitan dengan harta?
Zakat dan pajak memang sama-sama menyentuh persoalan harta, tetapi keduanya tidak lahir dari dasar yang sama. Zakat merupakan kewajiban yang ditetapkan syariat dengan ketentuan mengenai objek, batas kewajiban, kadar, dan pihak yang berhak menerimanya. Sedangkan pajak dalam sistem negara modern merupakan kewajiban yang ditetapkan melalui hukum dan kebijakan perpajakan negara. Karena itu, menyamakan keduanya hanya karena sama-sama mengharuskan seseorang mengeluarkan sebagian hartanya merupakan penyederhanaan yang bermasalah. Dalam Islam, harta tidak hanya dilihat dari manfaat ekonominya, tetapi juga dari hukum syariat yang mengatur cara memperoleh, memiliki, dan membelanjakannya.
Perbedaan itu semakin jelas ketika melihat peruntukannya. Allah SWT telah menetapkan kelompok penerima zakat dalam QS At-Taubah ayat 60, yaitu fakir, miskin, amil zakat, mualaf, riqab, gharim, fi sabilillah, dan ibnu sabil. Artinya, zakat memiliki ketentuan distribusi yang bersumber dari syariat. Pajak berada dalam mekanisme penerimaan negara dan penggunaannya ditentukan melalui kebijakan serta anggaran negara. Maka, ketika pembayaran zakat hendak dijadikan tax credit, persoalannya bukan hanya apakah skema tersebut menguntungkan pembayar pajak. Yang lebih penting adalah apakah integrasi tersebut tetap menjaga pemahaman bahwa zakat memiliki hukum dan peruntukan tersendiri.
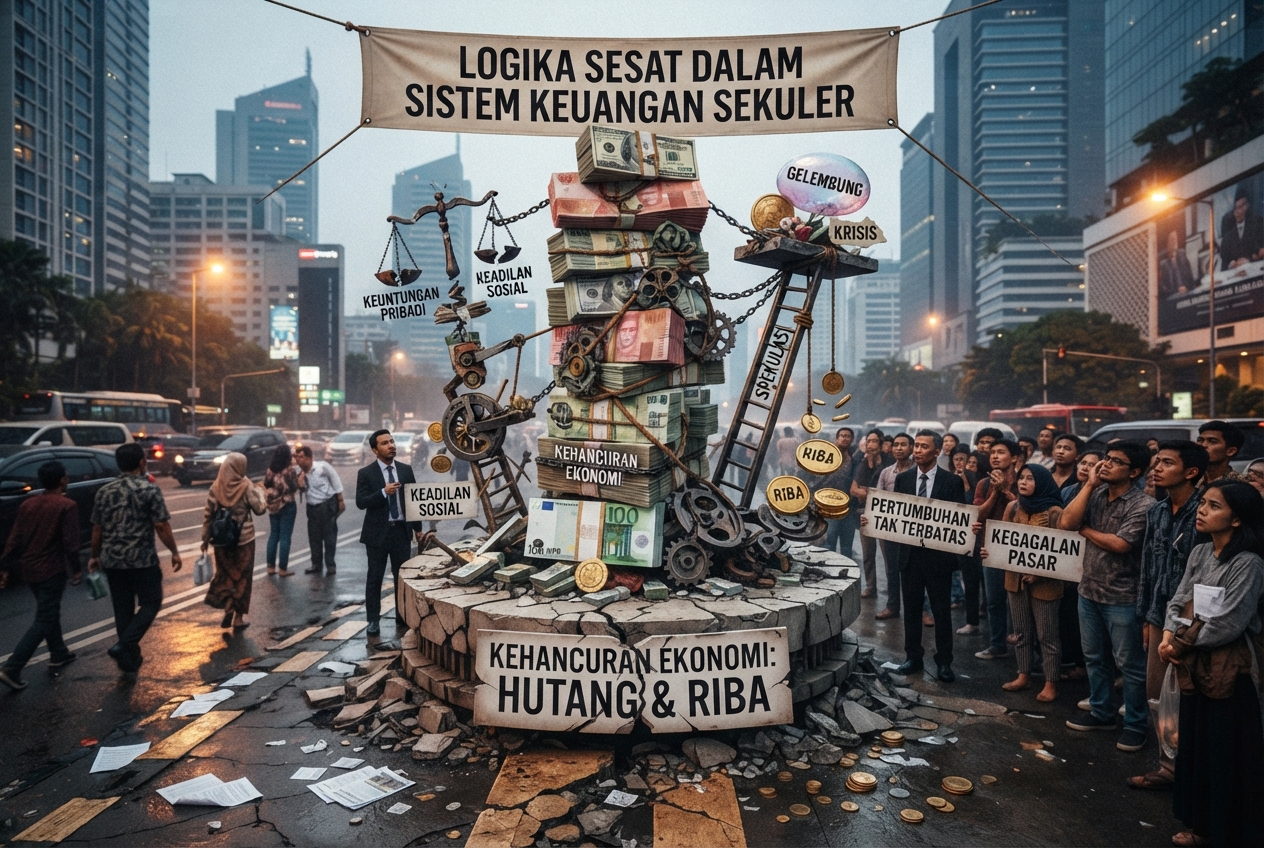
Masalahnya menjadi lebih mendasar ketika zakat ditempatkan dalam kerangka sistem keuangan sekuler. Sekularisme menempatkan agama terpisah dari sumber pengaturan kehidupan publik. Dalam urusan ekonomi dan keuangan, kebijakan kemudian disusun berdasarkan hukum, kepentingan fiskal, pertimbangan ekonomi, serta keputusan manusia. Akibatnya, kewajiban yang bersumber dari agama dapat diperlakukan dengan logika yang sama seperti instrumen keuangan negara yaitu dihitung manfaatnya, diukur kontribusinya, lalu disesuaikan dengan kebutuhan fiskal. Dari sinilah muncul persoalan mendasar. Zakat yang semestinya tunduk pada ketentuan Allah berisiko dipandang terutama dari seberapa besar manfaatnya bagi sistem keuangan negara. Agama akhirnya bukan lagi menjadi dasar dalam mengatur ekonomi, melainkan ditempatkan sebagai salah satu unsur yang dapat diintegrasikan ke dalam sistem yang telah ditentukan sebelumnya. Inilah yang menunjukkan problem mendasar dari logika keuangan sekuler. Syariat diposisikan mengikuti sistem, bukan sistem yang tunduk kepada syariat.
Islam menempatkan zakat pada kedudukan yang berbeda. Ia bukan sekadar instrumen distribusi kekayaan yang dapat dirancang ulang mengikuti kebutuhan fiskal. Zakat merupakan kewajiban syariat yang diperintahkan Allah SWT dan memiliki dimensi ibadah. Allah SWT berfirman,
“Ambillah zakat dari harta mereka, guna membersihkan dan menyucikan mereka, dan berdoalah untuk mereka. Sesungguhnya doamu itu menenteramkan jiwa bagi mereka. Allah Maha Mendengar, Maha Mengetahui.” (QS At-Taubah: 103)
Ayat ini tidak berbicara tentang insentif pajak, optimalisasi penerimaan negara, atau desain fiskal. Ayat tersebut menunjukkan bahwa zakat berkaitan dengan kewajiban syariat sekaligus penyucian harta dan jiwa. Karena itu, ukuran keberadaan zakat tidak ditentukan oleh apakah ia dapat memperkuat penerimaan atau meringankan beban fiskal negara. Seorang Muslim menunaikannya karena adanya kewajiban dari Allah SWT, dengan ketentuan yang telah ditetapkan-Nya.
Selain itu, Islam memandang bahwa harta zakat memiliki peruntukan yang telah ditentukan syariat. Allah SWT berfirman,
“Sesungguhnya zakat itu hanyalah untuk orang-orang fakir, orang-orang miskin, amil zakat, orang-orang yang dilunakkan hatinya (mualaf), untuk memerdekakan hamba sahaya, untuk membebaskan orang yang berutang, untuk jalan Allah, dan untuk orang yang sedang dalam perjalanan, sebagai kewajiban dari Allah. Allah Maha Mengetahui, Mahabijaksana.” (QS At-Taubah: 60)
Ketentuan ini menunjukkan bahwa zakat memiliki mekanisme distribusi tersendiri. Pajak mempunyai karakter berbeda karena penerimaannya masuk dalam pengelolaan keuangan negara dan dialokasikan berdasarkan kebijakan publik serta anggaran yang berlaku. Ketika Allah telah menetapkan kelompok penerima zakat, peruntukannya tidak dapat diperlakukan semata-mata sebagai ruang fiskal yang bebas disesuaikan dengan kebutuhan negara. Karena itu, zakat tidak tepat dipahami sekadar sebagai “pajak dengan nama berbeda”.
Lalu, bagaimana Islam mengatur kebutuhan negara untuk membiayai berbagai urusan rakyat? Pertanyaan inilah yang semestinya membawa pembahasan keluar dari perdebatan sempit mengenai pengurangan pajak. Islam tidak hanya mengatur kewajiban individu dalam menunaikan zakat, tetapi juga memiliki konsep mengenai kepemilikan, pengelolaan harta, distribusi kekayaan, dan tanggung jawab negara. Dengan demikian, solusi persoalan keuangan publik tidak harus dicari dengan memasukkan seluruh potensi harta umat ke dalam satu kerangka fiskal. Islam memiliki konsep tersendiri mengenai pengelolaan harta dan keuangan negara.
Negara dalam Islam diposisikan sebagai pengurus rakyat dan akan dimintai pertanggungjawaban atas pengurusannya. Rasulullah saw. bersabda, _\
“Imam adalah pengurus dan ia bertanggung jawab atas rakyatnya.” (HR Bukhari dan Muslim).
Prinsip ini menunjukkan bahwa kekuasaan bukan sekadar kewenangan mengumpulkan penerimaan, melainkan amanah untuk mengurus berbagai kepentingan rakyat sesuai ketentuan syariat. Dalam Islam, pengelolaan harta negara dilakukan melalui Baitul Maal yang berfungsi mengelola harta negara berdasarkan sumber dan ketentuan penggunaannya.
Karena itu, pembiayaan negara dalam Islam tidak dibangun hanya dengan satu sumber pemasukan saja tetapi banyak sumber seperti kharaj, jizyah, fai, dan ghanimah dengan pengelolaan harta yang berkaitan dengan kepemilikan umum dan kepemilikan negara. Masing-masing memiliki hukum dan mekanisme tersendiri. Di sinilah letak perbedaannya dengan logika yang berusaha memasukkan zakat ke dalam mekanisme pajak agar manfaat fiskalnya dapat diperoleh negara. Zakat tidak perlu diubah menjadi pajak agar memiliki fungsi sosial dan ekonomi, karena Islam sejak awal telah memberikan ketentuan tersendiri mengenai kedudukannya.
Pemahaman tersebut menunjukkan bahwa Islam memiliki cara pandang yang utuh terhadap persoalan harta. Negara tidak hanya bertanya bagaimana memperoleh pemasukan, tetapi juga dari mana harta itu berasal, siapa yang memiliki atau berhak atasnya, bagaimana mengelolanya, serta untuk kepentingan apa harta tersebut digunakan. Kepemilikan individu, kepemilikan umum, dan kepemilikan negara memiliki ketentuan masing-masing. Demikian pula zakat tidak ditempatkan sebagai pengganti pajak, melainkan sebagai kewajiban yang memiliki aturan tersendiri. Dengan konsep seperti ini, persoalan zakat dan pajak tidak selesai hanya dengan mengubah tax deduction menjadi tax credit. Yang lebih mendasar adalah bagaimana keseluruhan struktur pengelolaan harta dan keuangan negara ditempatkan sesuai prinsip Islam.
Pada akhirnya, gagasan menjadikan zakat sebagai tax credit bukan sekadar soal apakah zakat dapat mengurangi pajak terutang. Ia membuka persoalan yang lebih besar yaitu dalam kerangka apa zakat seharusnya ditempatkan? Zakat dan pajak sama-sama berkaitan dengan harta, tetapi berbeda dalam dasar kewajiban, ketentuan, serta peruntukannya. Karena itu, zakat tidak semestinya direduksi menjadi instrumen fiskal semata. Persoalannya bukan hanya bagaimana membuat zakat lebih “berguna” bagi sistem keuangan yang ada, melainkan bagaimana menempatkan zakat, kepemilikan, distribusi kekayaan, dan keuangan negara sesuai ketentuan Islam. Dari sinilah pentingnya melihat persoalan secara sistemis dan menghadirkan Islam bukan sekadar sebagai sumber nilai moral, tetapi sebagai landasan dalam mengatur kehidupan, masyarakat, ekonomi, dan kekuasaan.
Wallahua’lam.