
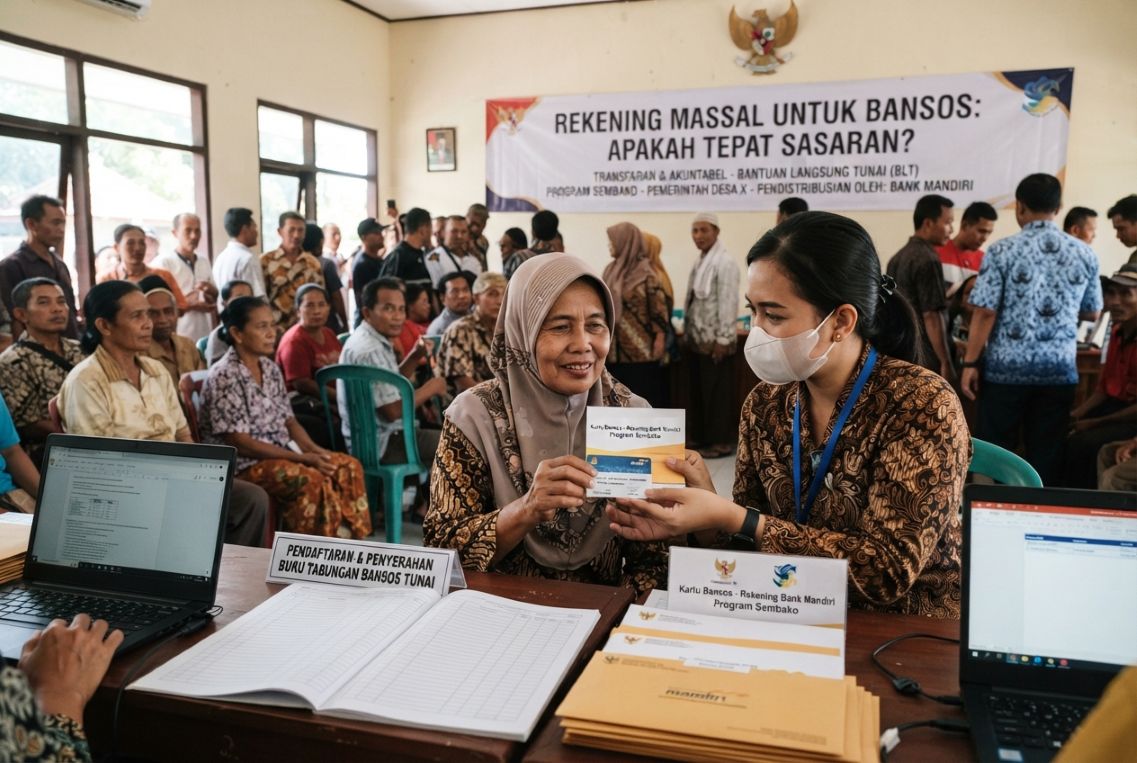
Pemerintah kabarnya akan meluncurkan kebijakan pembuatan rekening bank secara massal bagi sekitar 200 juta warga negara berusia 17 tahun ke atas. Setiap rekening baru tersebut langsung diisi saldo awal sebesar Rp50.000, yang bersumber dari anggaran negara. (CNN Indonesia, 7/9/2026)
Kebijakan ini disosialisasikan dengan dua alasan utama yaitu efisiensi penyaluran bantuan sosial (bansos) agar lebih tepat sasaran, dan percepatan inklusi keuangan nasional. Secara teoritis, integrasi data penerima bansos ke dalam sistem perbankan diharapkan mengurangi kebocoran dan birokrasi berbelit. Pemerintah memandang bahwa kepemilikan akun finansial formal bagi seluruh warga dewasa adalah fondasi utama digitalisasi ekonomi. Namun, jika ditelaah lebih dalam, kebijakan mendadak ini justru memicu tanda tanya besar di tengah masyarakat dan kalangan ahli ekonomi.
Para pengamat ekonomi menilai kebijakan ini tidak memiliki urgensi yang jelas, terutama saat kondisi fiskal negara sedang tertekan dan APBN mengalami penyempitan ruang gerak. Jika sasaran utamanya adalah pembenahan bansos, persoalan mendasar selama ini bukanlah ketidakadaan rekening, melainkan akurasi data penerima. Langkah yang jauh lebih mendesak adalah pembenahan Data Terpadu Kesejahteraan Sosial (DTKS) atau sistem Data Tunggal Sosio-Ekonomi Nasional (DTSEN), bukan membagi-bagikan rekening secara acak.
Begitu pula dengan alasan inklusi keuangan. Data otoritas keuangan mencatat bahwa tingkat inklusi keuangan di Indonesia sebenarnya sudah sangat tinggi dan terus meningkat tiap tahunnya. Menambah puluhan juta rekening pasif yang diisi dana stimulan kecil tidak secara otomatis meningkatkan partisipasi aktif masyarakat dalam perekonomian formal.
Jika dilihat dengan cermat, kebijakan ini memperlihatkan sejumlah kejanggalan dalam tata kelola pemerintahan berbasis sistem kapitalisme-demokrasi saat ini.
Pembukaan rekening massal dengan saldo Rp50.000 untuk 200 juta orang membutuhkan dana langsung sekitar Rp10 triliun, belum termasuk biaya administrasi dan integrasi sistem. Angka Rp50.000 tidak memberi dampak bermakna bagi daya beli rakyat miskin. Sementara itu, warga penerima bansos yang riil umumnya sudah memiliki rekening program khusus. Lalu siapa yang sebenarnya paling diuntungkan dari perputaran likuiditas dan biaya transaksi ini?
Kebijakan ini terkesan dirumuskan tanpa analisis mendalam mengenai kebutuhan riil masyarakat bawah. Kebijakan yang dangkal dan terburu-buru. Anggaran belanja negara yang seharusnya dialokasikan untuk sektor riil—seperti pertanian, penguatan UMKM, atau penciptaan lapangan kerja—malah tersedot ke sektor keuangan non-riil yang dampaknya tidak dirasakan langsung oleh rakyat.
Sistem demokrasi kapitalisme memberikan ruang yang sangat luas bagi penguasa dan pembuat kebijakan untuk mengalokasikan APBN secara serampangan. Tanpa sistem kontrol yang independen dan berani, pengeluaran proyek-proyek skala besar seperti ini sangat rawan ditumpangi kepentingan oligarki serta berpotensi menjadi celah korupsi terselubung untuk pejabat dan jajarannya. Sehingga menjadikan korupsi semakin bertambah. Apalagi penanganan korupsi di negeri ini amatlah minim.
Sedangkan di sisi lain pos penanganan untuk masalah yang penting justru kekurangan dana. Seperti pos untuk penanganan bencana, untuk gaji guru, pos kesehatan, pos pemerataan infrastruktur di daerah-daerah, dan lain sebagainya. Ketika pos anggaran yang bersentuhan langsung dengan hajat hidup publik—seperti subsidi kesehatan, pendidikan, dan infrastruktur dasar—sering kali dinyatakan menipis, negara justru royal menggelontorkan dana triliun rupiah untuk program perbankan formal. Ini menegaskan bahwa negara yang mengadopsi sistem kapitalisme gagal menjalankan fungsinya sebagai pelayan (ra’in) yang mengutamakan kesejahteraan hakiki rakyatnya. Dana yang seharusnya untuk hal yang penting dihamburkan untuk program yang tak seharusnya.
Islam memandang pemerintahan bukan sekadar regulator atau pendorong inklusi finansial, melainkan pelayan masyarakat. Rasullullah SAW bersabda, “Imam/Penguasa adalah ra’in (pengurus) dan ia bertanggung jawab atas rakyat yang dipimpinnya.” (HR. Bukhari dan Muslim)
Islam memandang pemerintahan bukan sekadar pengelola administrasi, melainkan pemegang amanah untuk mengurus seluruh urusan rakyat berdasarkan syariat. Untuk mengatasi kesewenang-wenangan pengelolaan anggaran dan menciptakan kesejahteraan yang nyata, Islam Kaffah menawarkan mekanisme baku yang fundamentally yang berbeda dari sistem kapitalisme.
Dalam Islam, pimpinan negara berkedudukan sebagai ra’in yang bertanggung jawab penuh atas kesejahteraan publik. Setiap kebijakan pengeluaran dana negara harus berlandaskan hukum syariat dan ditujukan murni untuk kemaslahatan rakyat, bukan untuk memenuhi target statistik finansial atau kepentingan korporasi.
Pengelolaan keuangan dalam Islam dipusatkan di Baitulmal dengan pos pemasukan dan pengeluaran yang jelas. Anggaran untuk pos strategis tidak boleh dialihkan sesuka hati oleh penguasa. Dana untuk jaminan sosial rakyat miskin diambil langsung dari pos zakat. Pos kepemilikan umum (seperti hasil pengelolaan sumber daya alam) bisa untuk penanganan bencana dan infrastruktur. Jika keuangan negara sedang minim baru dijalankan penarikan pajak bagi yang kaya. Sehingga tidak bergantung pada utang atau skema pencetakan proyek keuangan semata.
Selain itu, untuk mencegah penggunaan anggaran secara serampangan dan korupsi yang dilakukan pejabat, Islam menetapkan mekanisme pengawasan yang kuat melalui Mahkamah Madzalim dan Majelis Umat. Mahkamah Madzalim memiliki wewenang membatalkan keputusan penguasa atau pejabat negara yang terbukti merugikan keuangan rakyat atau melanggar syariat. Sementara Majelis Umat mengawasi jalannya kebijakan harian agar tetap berjalan di atas prinsip kemaslahatan.
Penerapan Islam Kaffah secara menyeluruh akan mengembalikan fungsi negara ke jalur yang benar. Menjamin kebutuhan pokok setiap individu masyarakat secara nyata, menutup rapat celah pemborosan anggaran, serta mewujudkan tata kelola keuangan yang adil dan transparan.
Wallahua’lam