Penerimaan negara seharusnya menjadi salah satu instrumen untuk membiayai kepentingan rakyat. Setiap rupiah yang dihimpun dari masyarakat maupun aktivitas ekonomi harus dikelola secara amanah dan dipertanggungjawabkan. Namun, ketika sektor penerimaan negara justru menjadi ruang yang dimanfaatkan untuk praktik korupsi, persoalannya tidak lagi sebatas pelanggaran individu. Ada persoalan serius dalam tata kelola kekuasaan, pengawasan, dan pengelolaan kekayaan negara yang perlu mendapat perhatian.
Persoalan tersebut kembali mencuat setelah Komisi Pemberantasan Korupsi (KPK) melakukan serangkaian penggeledahan terkait penyelidikan korupsi penerimaan negara di lingkungan Direktorat Jenderal Bea dan Cukai. Pada 28 Oktober 2026, KPK menggeledah Kantor Bea Cukai Kudus dan PT Djarum. Penggeledahan kemudian berlanjut ke sejumlah perusahaan yang disebut memiliki keterkaitan dengan perusahaan tersebut. Dalam rangkaian tindakan itu, KPK mengamankan sejumlah dokumen dan barang bukti elektronik untuk kepentingan penyidikan (Tirto, 29/10/2026).
Pada 30 Oktober 2026, penggeledahan kembali dilakukan di Kantor Bea Cukai Semarang dan Kantor Wilayah Bea Cukai Jawa Tengah dan DIY. KPK mengamankan dokumen, barang bukti elektronik, serta uang tunai yang jumlahnya masih dalam proses penghitungan. KPK juga menyampaikan bahwa surat perintah penyidikan baru yang diterbitkan pada Oktober bersifat umum dan belum secara khusus menetapkan pihak tertentu sebagai tersangka. Perkembangan ini harus dibedakan dari perkara sebelumnya yang berawal dari operasi tangkap tangan pada Februari 2026. Dalam perkara terdahulu, KPK mengumumkan penetapan Ahmad Dedi sebagai tersangka pada 30 Oktober 2026 berdasarkan surat perintah penyidikan yang berbeda (ANTARA, 30/10/2026).
Rangkaian peristiwa tersebut memperlihatkan bahwa persoalan di sektor kepabeanan dan cukai perlu dilihat lebih jauh daripada sekadar tindakan penggeledahan atau penetapan tersangka. Cukai merupakan pungutan negara terhadap barang-barang tertentu yang memiliki karakteristik sebagaimana ditetapkan undang-undang. Sementara itu, pita cukai berfungsi sebagai bukti pelunasan cukai sekaligus dokumen sekuriti dan instrumen pengawasan peredaran barang kena cukai. Penyimpangan dalam proses administrasi maupun pengawasannya berpotensi memengaruhi penerimaan negara. Di sinilah persoalan mendasar perlu dicermati yaitu bagaimana kewenangan negara dijalankan dan untuk kepentingan siapa kekuasaan itu digunakan.
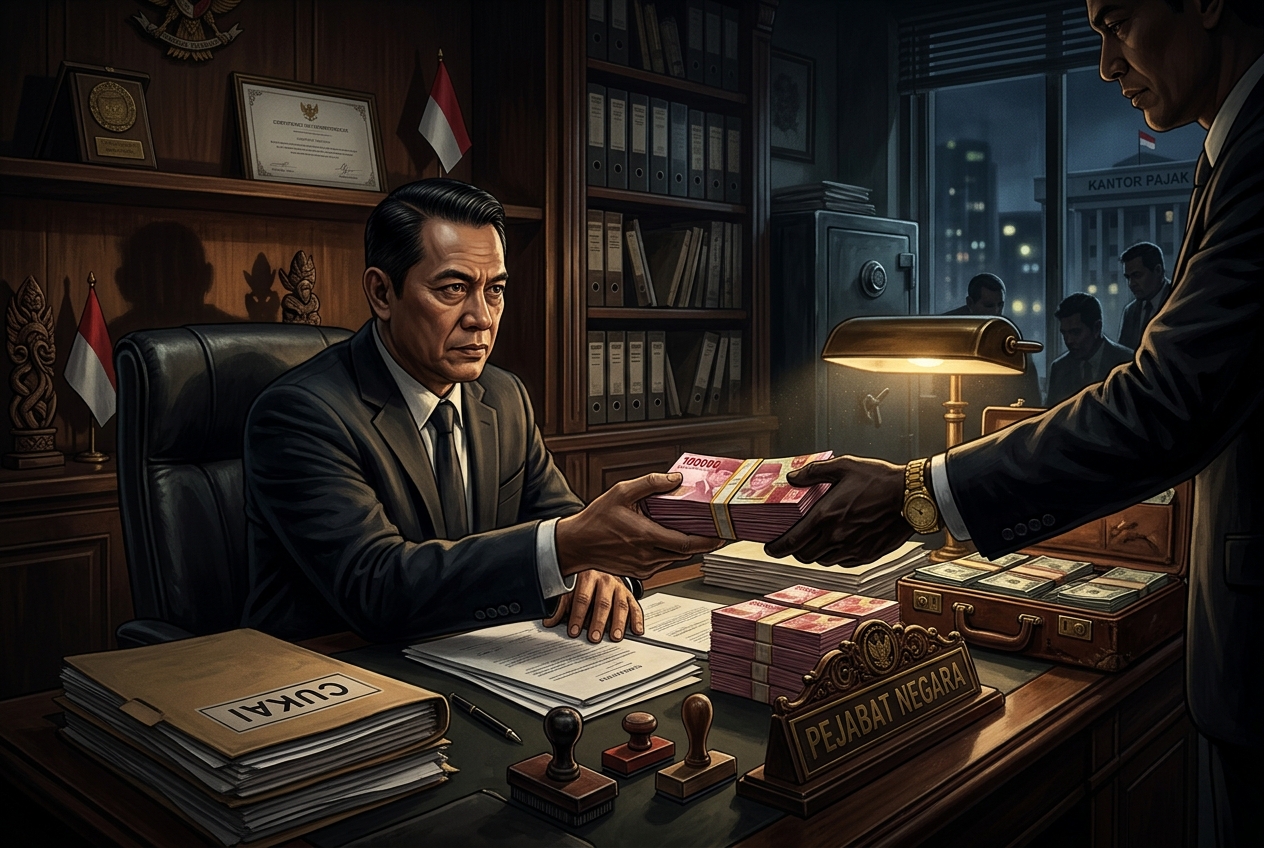
Kewenangan dalam pengelolaan cukai bukanlah kewenangan biasa. Di dalamnya terdapat keputusan administratif yang dapat memengaruhi kewajiban perusahaan, pengawasan barang kena cukai, serta penerimaan negara. Pejabat yang menjalankan fungsi tersebut semestinya bertindak berdasarkan aturan dan kepentingan publik, bukan kepentingan pribadi. Namun, ketika kewenangan administratif membuka ruang diskresi yang tidak diawasi secara efektif, keputusan negara berpotensi dimanfaatkan untuk kepentingan tertentu. Di sinilah penyalahgunaan kekuasaan dapat bermula, kewenangan yang seharusnya menjadi alat pelayanan justru berisiko berubah menjadi alat transaksi.
Hubungan antara pemilik modal dan birokrasi menjadi semakin pelik ketika kekuatan ekonomi tidak diimbangi dengan pengawasan yang setara. Pelaku usaha tentu berkepentingan memperoleh kepastian dan kemudahan dalam menjalankan kegiatan bisnis. Kepentingan tersebut sah selama ditempuh sesuai aturan. Namun, persoalan muncul ketika kekuatan ekonomi digunakan untuk memengaruhi keputusan publik atau memperoleh perlakuan istimewa. Jika akses terhadap pejabat, informasi, dan proses pengambilan keputusan lebih mudah diperoleh oleh kelompok bermodal besar, sementara kepentingan masyarakat tidak memiliki ruang pengawasan yang seimbang, kebijakan publik berisiko lebih berpihak kepada kepentingan ekonomi tertentu. Kondisi semacam ini membuka peluang praktik rente dan konflik kepentingan yang dapat merugikan keuangan negara.
Akar persoalan ini tidak cukup dijelaskan sebagai kelemahan moral individu. Ada paradigma yang turut memengaruhi bagaimana kekuasaan dan ekonomi dikelola. Dalam sistem sekuler-kapitalistik, aktivitas ekonomi cenderung bertumpu pada orientasi keuntungan material dan akumulasi modal. Ketika kekuatan ekonomi terkonsentrasi pada kelompok tertentu, terbuka peluang bagi kepentingan modal untuk memperoleh pengaruh lebih besar dalam proses kebijakan. Di sisi lain, negara yang menempatkan pertumbuhan ekonomi dan penerimaan sebagai orientasi utama berisiko mengabaikan persoalan keadilan dalam hubungan antara penguasa, pengusaha, dan masyarakat. Jika kekuasaan tidak dikendalikan oleh aturan yang berlandaskan nilai kebenaran dan keadilan, kepentingan publik dapat tersisih oleh kepentingan material.
Islam memiliki pandangan mendasar bahwa kekuasaan dan harta merupakan amanah yang harus dikelola sesuai ketentuan Allah Swt. Kekuasaan bukan hak istimewa untuk memperkaya diri, melainkan tanggung jawab untuk mengurus kepentingan masyarakat. Allah Swt. berfirman dalam QS. Al-Baqarah ayat 188, “Dan janganlah kamu makan harta di antara kamu dengan jalan yang batil dan janganlah kamu menyuap dengan harta itu kepada para hakim, dengan maksud agar kamu dapat memakan sebagian harta orang lain itu dengan jalan dosa, padahal kamu mengetahui.” Ayat ini memberikan larangan tegas terhadap pengambilan harta secara batil dan praktik suap yang merusak keadilan.
Larangan tersebut juga ditegaskan dalam hadits riwayat Abu Dawud dari Abdullah bin Amr. Rasulullah saw. melaknat pemberi suap dan penerima suap. Hadits ini menunjukkan bahwa suap bukan sekadar pelanggaran administrasi, melainkan perbuatan yang merusak amanah dan keadilan. Dalam pengelolaan negara, pejabat tidak boleh memperjualbelikan kewenangannya, sedangkan pelaku usaha tidak boleh menggunakan kekayaan untuk memperoleh perlakuan khusus yang bertentangan dengan ketentuan syariat. Jabatan dan harta tidak boleh dijadikan alat untuk mengambil hak orang lain.
Karena itu, penyelesaian persoalan korupsi tidak cukup dilakukan melalui penindakan setelah pelanggaran terjadi. Diperlukan perubahan mendasar dalam paradigma pengelolaan kekayaan dan kekuasaan. Islam menempatkan negara sebagai pengurus kepentingan rakyat yang wajib menjalankan hukum syariat. Dalam sistem ekonomi Islam, pengelolaan harta didasarkan pada ketentuan mengenai kepemilikan individu, kepemilikan umum, dan kepemilikan negara. Ketiganya memiliki aturan berbeda mengenai pihak yang berhak menguasai dan memanfaatkannya. Kepemilikan individu dilindungi selama diperoleh dan digunakan secara halal. Kepemilikan umum merupakan hak masyarakat yang pengelolaannya tidak boleh diserahkan kepada segelintir orang hingga menghilangkan hak publik. Adapun kepemilikan negara dikelola sesuai ketentuan syariat untuk memenuhi kepentingan yang menjadi tanggung jawabnya.
Pengelolaan kekayaan negara dalam Islam dijalankan melalui Baitulmal, yaitu institusi yang mengatur pemasukan dan pengeluaran negara berdasarkan ketentuan syariat. Setiap sumber pemasukan memiliki dasar hukum dan peruntukan masing-masing. Zakat, misalnya, wajib disalurkan kepada delapan golongan yang telah ditetapkan Allah Swt. dalam QS. At-Taubah ayat 60. Sementara itu, fai, kharaj, jizyah, khumus rikaz, serta hasil pengelolaan harta milik umum dan milik negara memiliki ketentuan tersendiri. Adapun dharibah bukan pungutan rutin yang dapat dijadikan andalan penerimaan negara. Dalam Islam, dharibah hanya diberlakukan dalam kondisi dan persyaratan tertentu ketika Baitulmal tidak mencukupi pembiayaan kewajiban negara. Karena itu, cukai dalam sistem Indonesia tidak dapat disamakan begitu saja dengan dharibah dalam sistem ekonomi Islam.
Islam juga menuntut adanya pengawasan terhadap penguasa dan pejabat yang menjalankan urusan masyarakat. Jabatan merupakan amanah yang harus dipertanggungjawabkan, sehingga setiap penyimpangan tidak boleh dibiarkan atas nama kekuasaan. Masyarakat memiliki kewajiban melakukan muhasabah terhadap penguasa ketika kebijakan atau tindakannya menyimpang dari ketentuan syariat. Di sisi lain, negara wajib membangun mekanisme pemeriksaan dan penegakan hukum yang mampu mengungkap penyalahgunaan kewenangan, mengembalikan harta yang diperoleh secara tidak sah, serta memberikan sanksi kepada pelakunya berdasarkan ketentuan hukum. Dengan demikian, pemberantasan korupsi tidak hanya bergantung pada ketaatan individu, tetapi juga ditopang oleh sistem pengawasan, pertanggungjawaban, dan penegakan hukum yang tegas.
Pada akhirnya, korupsi di sektor cukai harus dituntaskan melalui proses hukum yang transparan, objektif, dan berlandaskan bukti. Namun, penyelesaian perkara tidak semestinya berhenti pada penetapan tersangka dan penghukuman pelaku. Masyarakat juga perlu melihat persoalan yang lebih mendasar, bagaimana kekuasaan dijalankan, bagaimana kekayaan negara dikelola, dan sistem apa yang menjadi landasan pengaturannya. Islam menawarkan tata kelola yang menempatkan amanah, keadilan, dan ketaatan kepada syariat sebagai prinsip pengurusan negara. Sebab, kekayaan yang seharusnya digunakan untuk memenuhi kepentingan rakyat tidak boleh berubah menjadi ladang keuntungan bagi segelintir orang.
Wallahua’lam.