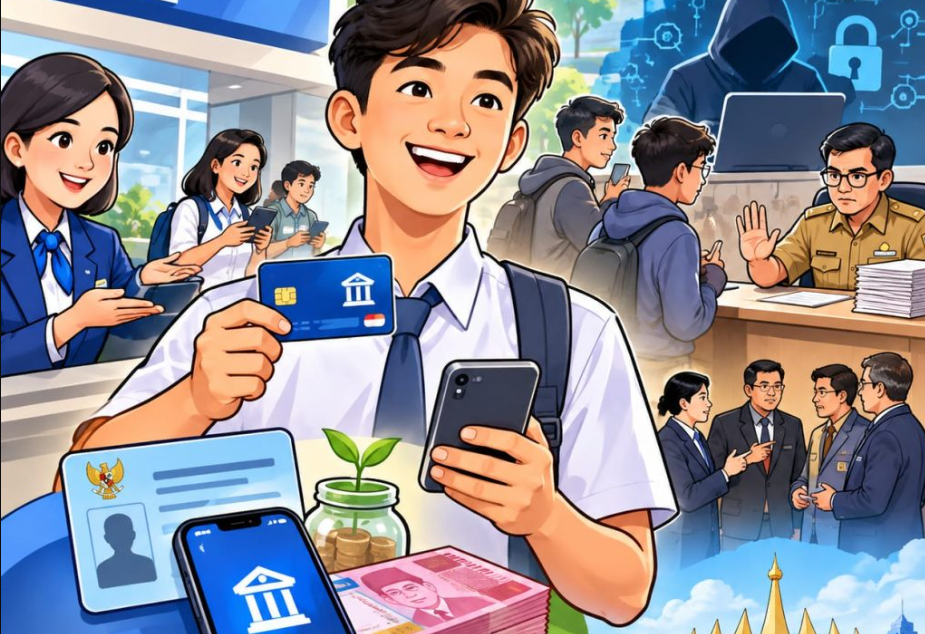
Pemerintah menyiapkan kebijakan pembukaan rekening bank secara otomatis bagi warga yang memasuki usia 17 tahun, bersamaan dengan proses memperoleh KTP. Rekening tersebut direncanakan dibuka berdasarkan data kependudukan, sehingga masyarakat tidak perlu datang ke bank untuk mengajukan pembukaan rekening. Kebijakan ini disampaikan sebagai bagian dari upaya pemerintah memperluas inklusi keuangan masyarakat. (DetikFinance, 8 September 2026).
Rekening tersebut juga dirancang memiliki fungsi yang lebih luas daripada sekadar tempat menyimpan uang. Pemerintah menyiapkannya sebagai salah satu sarana penyaluran berbagai program pemerintah. Bantuan sosial, beasiswa, bantuan pangan, bantuan tunai, PKH, dan program pemerintah lainnya disebut dapat disalurkan melalui rekening tersebut. Pemerintah juga mendorong integrasi dengan ekosistem pembayaran digital, termasuk QRIS. (Antara, 11 September 2026).
Dalam rencana tersebut, rekening akan memperoleh saldo awal Rp50.000. Pemerintah sebelumnya memperkirakan kebutuhan anggaran sekitar Rp11 triliun dengan asumsi sasaran sekitar 200 juta penduduk, meskipun Menteri Keuangan menegaskan angka tersebut belum final. Pada saat yang sama, SNLIK 2026 mencatat inklusi keuangan nasional sebesar 93,61 persen dan literasi keuangan sebesar 69,57 persen. Untuk kelompok usia 15–17 tahun, inklusi keuangan mencapai 89,13 persen, sedangkan literasinya 56,04 persen. (OJK, 11 Agustus 2026).
Sekilas, kebijakan ini terlihat sebagai langkah praktis untuk memperluas akses keuangan masyarakat. Namun, di balik kemudahan tersebut terdapat pertanyaan yang lebih mendasar. Apakah seseorang yang memiliki rekening otomatis berarti telah memperoleh kesejahteraan ekonomi? Pertanyaan ini penting karena sebuah kebijakan ekonomi seharusnya tidak hanya dinilai dari kemudahan instrumen yang diberikan, tetapi juga dari persoalan apa yang sebenarnya hendak diselesaikan.
Rekening hanyalah instrumen. Ia memang dapat memudahkan seseorang menyimpan uang, menerima pembayaran, melakukan transaksi, atau memperoleh bantuan. Namun, rekening tidak menciptakan pekerjaan, tidak otomatis meningkatkan pendapatan, dan tidak dengan sendirinya membuat kebutuhan hidup menjadi terjangkau. Orang yang tidak memiliki penghasilan memadai tetap akan menghadapi kesulitan meskipun memiliki rekening. Karena itu, kepemilikan rekening tidak bisa dijadikan ukuran tunggal keberhasilan dalam menyelesaikan persoalan ekonomi masyarakat.
Persoalannya adalah ketika akses terhadap layanan keuangan dianggap seolah-olah identik dengan penyelesaian masalah ekonomi. Padahal, keduanya merupakan hal yang berbeda. Akses keuangan hanya memberikan sarana, sementara kesejahteraan berkaitan dengan kemampuan memenuhi kebutuhan hidup secara layak. Generasi muda tidak hanya membutuhkan rekening, tetapi juga membutuhkan kesempatan kerja, pendapatan yang memadai, pendidikan berkualitas, kebutuhan pokok yang terjangkau, serta perlindungan dari berbagai praktik ekonomi yang dapat menjerumuskan mereka ke dalam masalah baru. Maka, memperbanyak rekening tidak otomatis berarti memperbaiki kondisi ekonomi rakyat.
Masalah di atas tidak bisa dilepaskan dari sistem ekonomi yang menjadi landasan kehidupan saat ini, yaitu kapitalisme. Dalam kapitalisme, pengelolaan ekonomi bertumpu pada konsep kepemilikan, kebebasan ekonomi, mekanisme pasar, produksi, dan distribusi yang memiliki karakter tersendiri. Aktivitas ekonomi kemudian banyak diarahkan pada bagaimana modal dapat bergerak, transaksi dapat berkembang, dan masyarakat semakin terhubung dengan berbagai aktivitas ekonomi. Dalam pandangan sistem ini, perluasan akses terhadap lembaga keuangan dan berbagai instrumen transaksi dapat menjadi bagian dari perkembangan ekonomi masyarakat. Namun, persoalannya tidak berhenti pada seberapa luas masyarakat terhubung dengan sistem keuangan. Sebab, meningkatnya aktivitas ekonomi tidak otomatis menjamin pemerataan kekayaan dan terpenuhinya kebutuhan rakyat. Ketika kepemilikan dan distribusi kekayaan tidak diatur untuk menjamin keadilan, masyarakat tetap dapat berhadapan dengan kesenjangan meskipun akses terhadap layanan keuangan semakin luas. Dengan demikian, persoalan yang kita hadapi bukan semata-mata tentang ada atau tidaknya rekening, tetapi tentang sistem ekonomi yang menentukan bagaimana kekayaan dikelola dan didistribusikan.
Islam memandang persoalan ekonomi dengan cara yang berbeda. Islam tidak menjadikan aktivitas transaksi atau akses terhadap layanan keuangan sebagai satu-satunya ukuran keberhasilan ekonomi. Islam mengatur bagaimana harta diperoleh, siapa yang berhak memilikinya, bagaimana harta dikembangkan, bagaimana harta didistribusikan, dan bagaimana negara mengatur seluruh aktivitas tersebut. Allah SWT berfirman dalam QS. Al-Hasyr ayat 7 yang artinya “…agar harta itu jangan hanya beredar di antara orang-orang kaya saja di antara kamu.” Ayat ini menunjukkan bahwa distribusi kekayaan merupakan bagian penting dalam pengaturan ekonomi Islam.
Islam juga menempatkan negara sebagai pihak yang bertanggung jawab terhadap rakyat. Rasulullah saw. bersabda, “Imam adalah ra’in dan ia bertanggung jawab atas rakyatnya.” (HR. Bukhari dan Muslim). Karena itu, negara tidak boleh sekadar menjadi pihak yang menyediakan berbagai instrumen ekonomi, sementara rakyat dibiarkan menghadapi sendiri persoalan kehidupannya. Negara berkewajiban mengurus rakyat dan memastikan berbagai kebutuhan mereka terpenuhi. Ukuran keberhasilan negara dengan demikian tidak berhenti pada banyaknya rekening yang dimiliki masyarakat, tetapi pada terjaminnya kehidupan rakyat dan terlindunginya mereka dari berbagai bentuk ketidakadilan ekonomi.
Jika persoalan ekonomi hanya dipahami sebagai kurangnya akses masyarakat terhadap layanan keuangan, maka solusi yang diberikan akan berhenti pada pembukaan rekening dan perluasan transaksi. Namun jika persoalan ekonomi dipahami sebagai persoalan kepemilikan, distribusi kekayaan, pemenuhan kebutuhan dasar, dan aturan dalam aktivitas ekonomi, maka solusi harus menyentuh seluruh aspek tersebut. Islam tidak menawarkan sekadar instrumen baru, tetapi menawarkan seperangkat aturan untuk mengatur kehidupan ekonomi secara menyeluruh.
Di sinilah solusi Islam memiliki perbedaan mendasar. Jika persoalannya bukan sekadar bagaimana masyarakat memperoleh rekening, melainkan bagaimana harta dapat dikelola dan didistribusikan secara adil, maka Islam terlebih dahulu mengatur kepemilikan harta. Islam membagi kepemilikan menjadi tiga, yaitu kepemilikan individu, kepemilikan umum, dan kepemilikan negara. Pembagian ini bukan sekadar klasifikasi, tetapi menentukan siapa yang berhak menguasai dan memanfaatkan suatu harta. Sumber daya yang termasuk kepemilikan umum tidak boleh diserahkan begitu saja kepada individu atau kelompok untuk dikuasai demi kepentingannya sendiri, melainkan dikelola untuk kemaslahatan masyarakat. Dalam kitab An-Nizham al-Iqtishadi fi al-Islam, Syaikh Taqiyuddin an-Nabhani menjelaskan bahwa kepemilikan dalam Islam terbagi menjadi tiga jenis, dengan masing-masing aturan yang menentukan hak penguasaan dan pemanfaatannya. Pengaturan ini menjadi bagian penting untuk mencegah kekayaan dan sumber daya yang menyangkut kepentingan masyarakat dikuasai secara bebas oleh segelintir pihak.
Pengaturan kepemilikan saja belum cukup. Islam juga mengatur bagaimana kekayaan beredar di tengah masyarakat. Zakat diwajibkan bagi orang yang memenuhi ketentuannya, hukum waris mengatur perpindahan harta, riba dilarang, penimbunan harta dilarang, dan aktivitas perdagangan diatur agar berlangsung secara benar. Mekanisme tersebut menunjukkan bahwa Islam tidak menyerahkan distribusi kekayaan sepenuhnya kepada kekuatan pasar. Karena itu, ketika hari ini persoalan ekonomi hendak dijawab dengan memperluas akses masyarakat terhadap rekening dan layanan keuangan, Islam menawarkan pendekatan yang lebih mendasar, bukan hanya memberikan sarana agar masyarakat dapat masuk ke dalam aktivitas ekonomi, tetapi memastikan terdapat aturan yang membuat kekayaan dapat beredar secara adil dan kebutuhan masyarakat tidak diabaikan.
Agar seluruh pengaturan tersebut berjalan, dibutuhkan negara yang memiliki tanggung jawab nyata dalam mengelola perekonomian. Negara tidak cukup hanya menyediakan rekening, menyalurkan bantuan, atau membuka akses masyarakat terhadap layanan keuangan, tetapi juga harus memastikan sumber daya yang menjadi hak masyarakat dikelola untuk kepentingan mereka, distribusi kekayaan berlangsung secara adil, dan kebutuhan dasar rakyat terpenuhi. Dalam konteks kebijakan rekening otomatis usia 17 tahun, rekening tetap dapat digunakan sebagai alat untuk menerima bantuan atau melakukan transaksi jika memang diperlukan. Namun, alat tersebut tidak boleh dianggap sebagai solusi utama atas persoalan ekonomi. Dalam sistem Islam, instrumen ekonomi ditempatkan sebagai sarana yang tunduk pada aturan syariat, sementara negara bertugas memastikan sistem ekonomi secara keseluruhan berjalan untuk mewujudkan kemaslahatan rakyat.
Maka, rencana pembukaan rekening otomatis bagi warga usia 17 tahun dapat dipandang sebagai sebuah kemudahan dalam memperoleh akses layanan keuangan. Namun, jangan sampai kita berhenti pada angka rekening yang berhasil dibuat atau saldo awal yang diberikan. Generasi muda membutuhkan lebih dari sekadar rekening. Mereka membutuhkan pekerjaan dan pendapatan yang layak, pendidikan berkualitas, kebutuhan dasar yang terjamin, serta sistem ekonomi yang mampu menjaga distribusi kekayaan secara adil. Rekening hanyalah alat, sedangkan kesejahteraan adalah tujuan. Karena itu, persoalan ekonomi tidak cukup diselesaikan dengan memperluas akses terhadap instrumen keuangan, tetapi membutuhkan sistem yang mengatur kepemilikan, distribusi kekayaan, dan tanggung jawab negara secara menyeluruh. Islam menawarkan sistem ekonomi yang menempatkan seluruh persoalan tersebut dalam satu kesatuan aturan, sehingga kesejahteraan rakyat tidak sekadar menjadi target kebijakan, tetapi menjadi bagian dari tanggung jawab negara.
Wallahua’lam.