

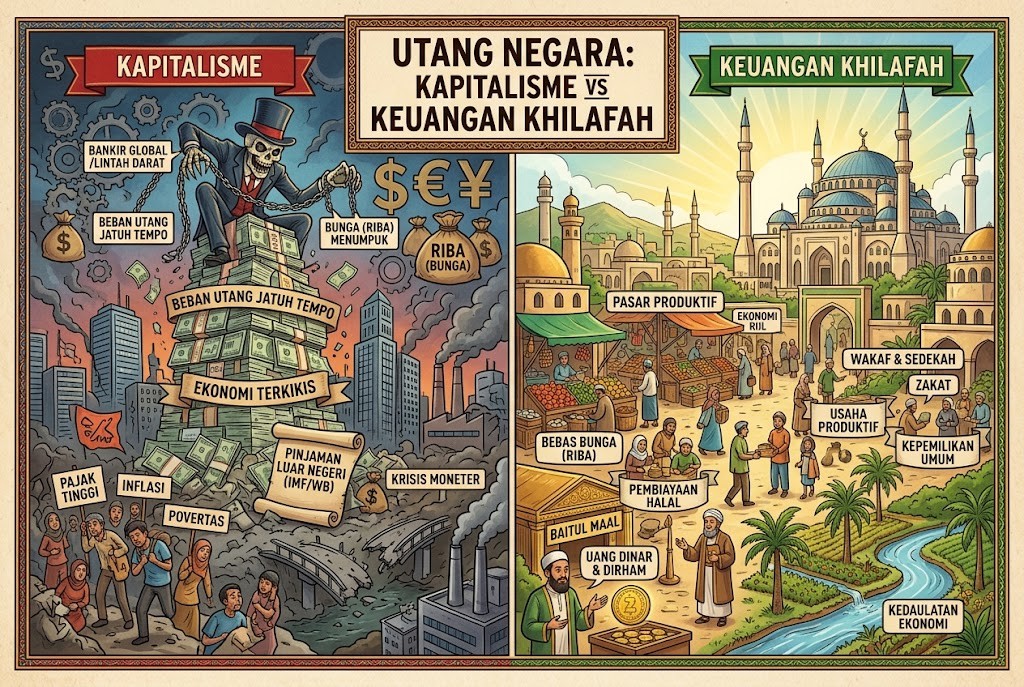
Ketika mendengar kata utang negara, kita mungkin langsung teringat pada angka yang terus bertambah dari tahun ke tahun. Pemerintah meminjam untuk membiayai pembangunan, menutup kebutuhan anggaran, atau menjaga agar roda pemerintahan tetap berjalan. Karena itu, utang akhirnya terasa seperti sesuatu yang biasa dalam pengelolaan negara. Tapi pernahkah kita bertanya, bagaimana negara Islam pada masa Rasulullah SAW dan Khulafaur Rasyidin membiayai kebutuhan negara? Apakah mereka juga berutang?
Kalau jawabannya pernah, apakah berarti Islam membolehkan negara bebas berutang seperti sekarang? Ternyata persoalannya tidak sesederhana itu. Dalam Islam, utang pada dasarnya bukan sesuatu yang otomatis haram. Rasulullah SAW sendiri pernah membeli makanan dari seorang Yahudi dengan pembayaran secara tempo dan menjadikan baju besinya sebagai jaminan sebagaimana tercantum dalam hadist sahih riwayat al-Bukhari. Jadi, yang perlu kita lihat bukan hanya ada atau tidaknya utang, tetapi bagaimana utang itu dilakukan dan apakah sesuai dengan ketentuan syariat.
Di sinilah kita perlu membedakan antara utang sebagai akad dengan utang negara sebagai instrumen pembiayaan. Keduanya tidak bisa begitu saja disamakan. Apalagi jika utang tersebut dibangun dengan bunga atau riba. Jadi, pembahasan tentang utang dalam negara Islam tidak cukup berhenti pada persoalan pernah atau tidak pernah berutang. Yang lebih penting adalah melihat bagaimana negara memperoleh pemasukan, bagaimana harta negara dikelola, dan sejauh mana utang ditempatkan dalam sistem keuangan negara.
Untuk memahami perbedaannya, kita perlu melihat terlebih dahulu bagaimana Islam mengatur keuangan negara. Sebab, ketika sumber pemasukan dan pengelolaan harta negara sudah memiliki aturan tersendiri, kebutuhan pembiayaan negara tidak otomatis harus diselesaikan dengan menambah utang. Baitul Mal menjadi institusi yang mengelola berbagai harta negara sesuai dengan ketentuan syariat, baik dari sisi pemasukan maupun pengeluarannya. Dengan demikian, pembiayaan negara tidak sejak awal dibangun dengan pola mencari utang untuk menutup setiap kekurangan anggaran.
Sumber pemasukan negara dalam Islam juga tidak hanya berasal dari satu pos. Terdapat berbagai sumber harta yang telah ditetapkan syariat, seperti zakat, kharaj, jizyah, fai’, ghanimah, serta harta yang berasal dari kepemilikan negara dan kepemilikan umum sesuai ketentuan syariat. Masing-masing memiliki hukum dan peruntukan yang berbeda. Artinya, Islam memiliki struktur keuangan negara sendiri, dengan sumber pemasukan dan penggunaannya yang diatur berdasarkan hukum syariat, bukan sekadar mengambil sistem keuangan yang ada lalu mengganti istilahnya dengan istilah Islam.
Di sinilah perbedaannya mulai terlihat dengan jelas. Dalam kapitalisme, utang dapat menjadi instrumen normal untuk membiayai defisit negara. Ketika pengeluaran lebih besar daripada penerimaan, pemerintah mencari pembiayaan melalui utang. Utang kemudian menjadi kewajiban yang harus dibayar pada masa berikutnya, sementara kebutuhan negara terus berjalan. Jika pola ini terus berulang, negara dapat masuk ke dalam lingkaran yang tidak sederhana yaitu defisit, utang, kewajiban pembayaran, kebutuhan pembiayaan baru, lalu utang kembali. Persoalannya bukan sekadar negara meminjam, tetapi ketika utang menjadi bagian dari mekanisme normal pembiayaan negara. Islam memiliki paradigma berbeda karena sejak awal persoalan kepemilikan, sumber pemasukan, dan pengelolaan harta negara telah diatur berdasarkan syariat.
Lantas, bagaimana Islam memandang utang itu sendiri? Utang pada dasarnya merupakan akad yang dibolehkan selama memenuhi ketentuan syariat. Namun, Islam dengan tegas mengharamkan riba. Allah SWT berfirman,
“Allah telah menghalalkan jual beli dan mengharamkan riba.” (QS. Al-Baqarah: 275).
Karena itu, kita tidak boleh menyamakan semua utang dengan riba. Yang harus dilihat adalah akad dan mekanisme pembiayaannya.
Kalau begitu, bagaimana dengan kebutuhan negara ketika pemasukan Baitul Mal belum mencukupi? Persoalan ini juga dibahas oleh Imam al-Juwayni dalam Ghiyats al-Umam melalui pembahasan tentang al-iqtiradh al-‘am atau pinjaman publik. Pembahasan tersebut menunjukkan bahwa pinjaman untuk memenuhi kebutuhan Baitul Mal dapat dibolehkan dalam kondisi tertentu, dengan mempertimbangkan kebutuhan negara dan kemampuan untuk memenuhi kewajiban di masa mendatang. Namun, hal ini bukan berarti negara bebas berutang kapan saja. Pinjaman tetap harus tunduk pada hukum syariat, baik dari sisi kebutuhan, akad, sumber pinjaman, maupun kewajiban pelunasannya.
Kalau kita melihatnya lebih jauh, persoalannya bukan sekadar apakah sebuah negara pernah berutang atau tidak. Yang lebih penting adalah bagaimana sistem tersebut mengatur harta dan membiayai kebutuhan negara. Dalam kapitalisme, mekanisme pasar dan kebutuhan pembiayaan dapat mendorong negara menjadikan utang sebagai instrumen fiskal. Sementara dalam Islam, negara terikat pada aturan syariat tentang kepemilikan, pemasukan, pengeluaran, dan pengelolaan harta. Karena itu, perbedaan Islam dan kapitalisme tidak cukup diukur dari ada atau tidaknya utang, tetapi dari sistem yang mendasari pengelolaan keuangan negara tersebut.
Karena itu, solusi Islam bukan sekadar mencari pinjaman yang lebih murah atau mengganti satu sumber utang dengan sumber utang lainnya. Negara harus mengoptimalkan sumber pemasukan yang memang menjadi haknya sesuai syariat. Kekayaan yang termasuk kepemilikan umum harus dikelola untuk kepentingan masyarakat, bukan diserahkan begitu saja kepada segelintir pemilik modal. Rasulullah SAW bersabda,
“Kaum Muslim berserikat dalam tiga perkara: padang rumput, air, dan api.” (HR. Abu Dawud).
Hadist ini menjadi salah satu dasar pembahasan mengenai adanya harta yang menjadi kepentingan bersama.
Pengelolaan kekayaan umum tersebut memiliki arti besar bagi keuangan negara. Sumber daya alam yang memenuhi kriteria kepemilikan umum tidak semestinya dikelola dengan orientasi keuntungan korporasi semata. Negara bertindak sebagai pengelola agar manfaatnya kembali kepada masyarakat. Syaikh Taqiyuddin an-Nabhani dalam kitab An-Nizham Al-Iqtishadi fi Al-Islam menjelaskan bahwa kepemilikan umum merupakan salah satu kategori kepemilikan yang memiliki ketentuan khusus dalam Islam. Di sinilah perbedaan paradigma menjadi nyata. Dalam kapitalisme, kekayaan alam dapat ditempatkan sebagai komoditas yang dikelola berdasarkan pertimbangan keuntungan. Sementara dalam Islam, harta yang termasuk kepemilikan umum memiliki hukum yang mengikat pengelolaannya agar manfaatnya kembali kepada masyarakat. Dengan pengelolaan yang benar, kekayaan yang menjadi hak masyarakat dapat menjadi salah satu sumber kekuatan ekonomi dan kesejahteraan rakyat.
Jika dalam kondisi tertentu negara memang membutuhkan pinjaman, maka pinjaman tersebut tetap harus tunduk pada hukum syariat dan tidak boleh dibangun di atas riba. Artinya, pinjaman bukan dijadikan fondasi permanen pembiayaan negara. Negara tetap harus mengandalkan sumber pemasukan yang telah ditetapkan syariat dan mengelola harta Baitul Mal secara amanah. Dengan cara pandang seperti ini, kita bisa melihat bahwa Islam tidak menawarkan sekadar “negara tanpa utang”, tetapi negara dengan sistem pengelolaan kekayaan yang tidak menjadikan utang berbasis riba sebagai tumpuan pembiayaan.
Wallahua’lam.